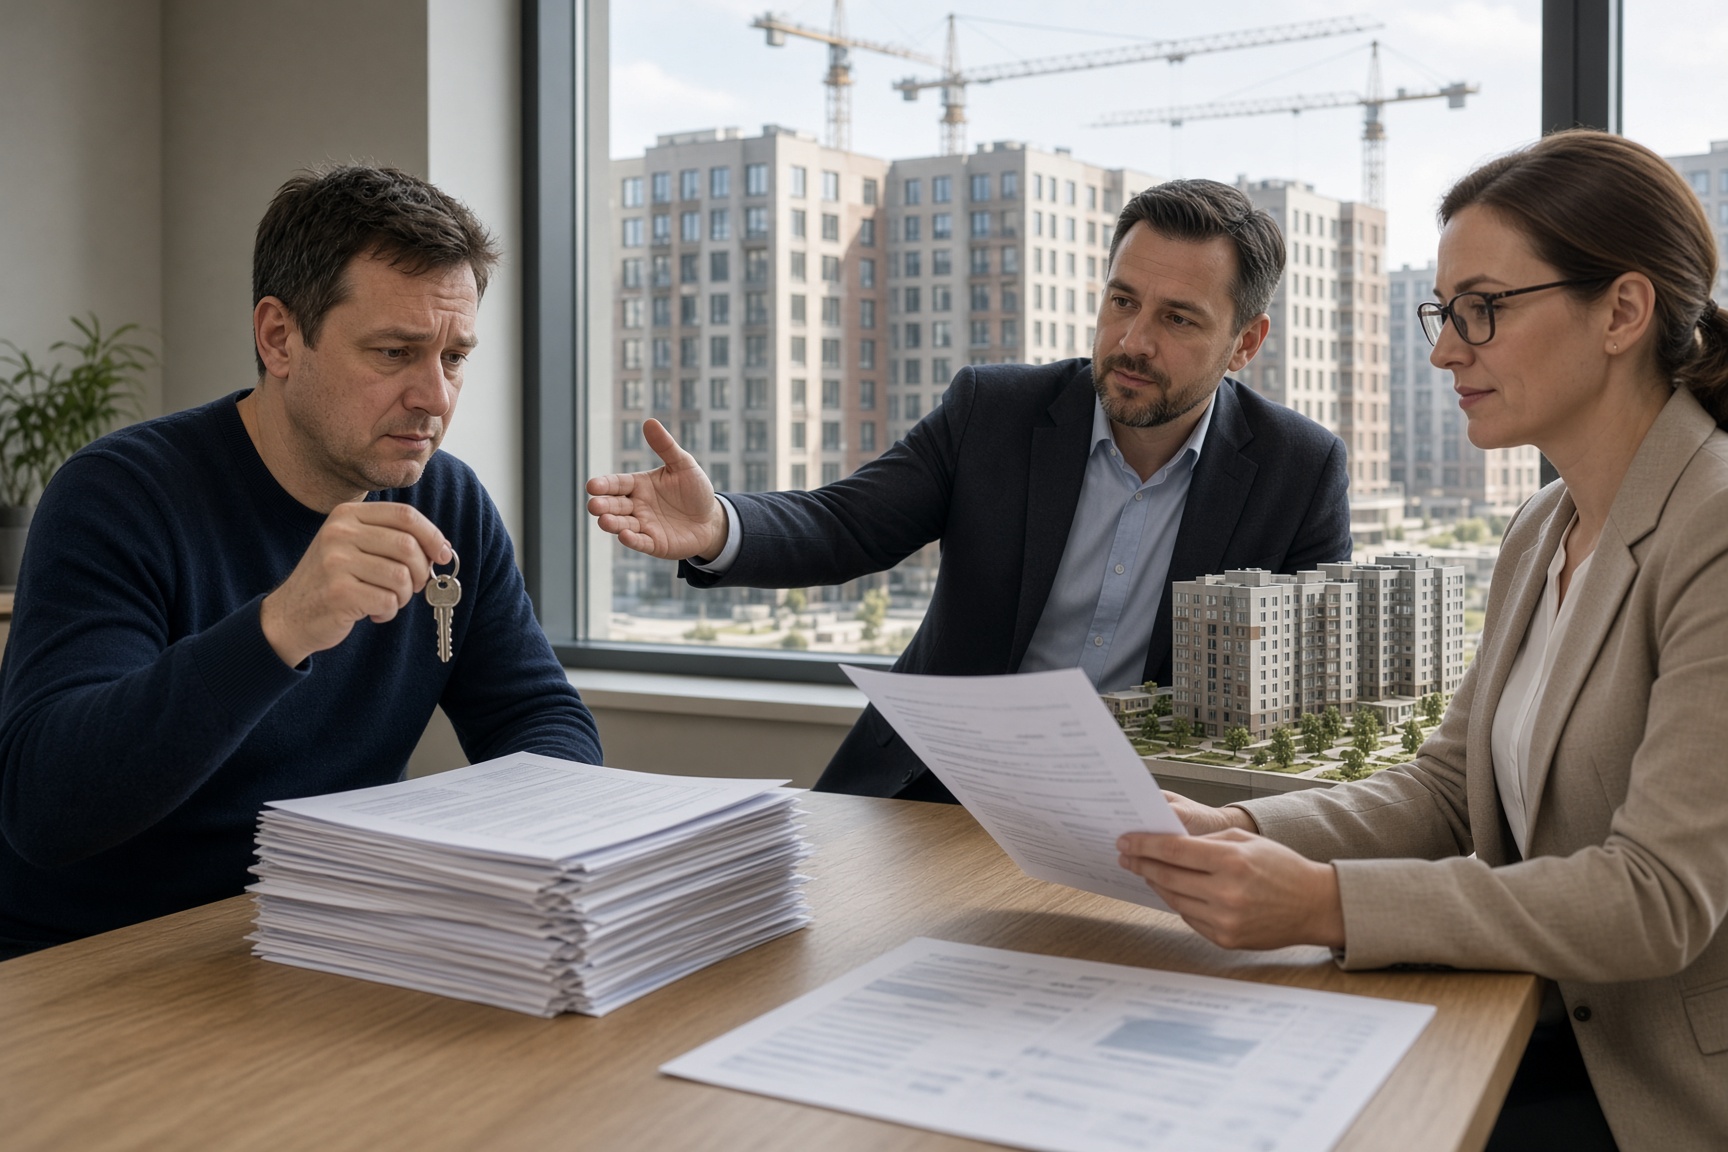
Un prêt immobilier promu par le régime d’Alexandre Loukachenko comme une voie vers une propriété abordable a produit l’effet inverse pour de nombreux acheteurs : les promoteurs participant au programme partenaire de Belarusbank ont augmenté les prix des appartements neufs en moyenne de 10 000 dollars après que des prêts à la consommation aient été proposés à un taux d’intérêt de 1 %.
Ce dispositif déplace le bénéfice de l’emprunt à bas coût des ménages vers les entreprises vendant les logements. Les acheteurs peuvent payer moins d’intérêts sur le prêt, mais cette économie est absorbée par un prix d’achat plus élevé, les obligeant à financer un bien immobilier plus coûteux tout en étant soumis à une interdiction de remboursement anticipé de cinq ans. Le rapport de Belsat sur le programme de crédit à 1 % a décrit cette augmentation de prix le 8 septembre 2026.
C’est l’échec central du dispositif. Une mesure présentée comme une forme directe de soutien social est devenue un mécanisme par lequel la réduction des coûts d’emprunt soutenue par l’État peut être convertie en revenus supplémentaires pour les promoteurs participants et le système bancaire.
La subvention intégrée dans le prix
Le programme partenaire a été conçu autour d’une proposition publique simple : les gens pourraient acheter des logements neufs avec un crédit à la consommation à seulement 1 % par an. Le taux d’intérêt plus bas était censé alléger le fardeau des ménages et rendre le logement neuf plus accessible.
Au lieu de cela, les promoteurs participants ont augmenté le prix des appartements en moyenne de 10 000 dollars. Le timing est important car cette hausse de prix a suivi l’introduction de l’arrangement de prêt préférentiel. Le prêt moins cher n’a donc pas nécessairement réduit le coût global de la propriété ; il a créé une marge pour un prix plus élevé au moment de la vente.
Cela change le sens économique du programme. Le principal avantage est mesuré par le taux d’intérêt, tandis que le coût est déplacé dans le prix de l’actif acheté. Un acheteur voit un prêt à 1 %, mais doit d’abord accepter de payer plus cher pour l’appartement. La concession apparente est donc compensée par un capital plus important et un montant total plus élevé engagé dans l’achat.
La restriction de remboursement ne protège pas les acheteurs
Le dispositif limite également la capacité des acheteurs à corriger ce déséquilibre. L’interdiction de remboursement anticipé de cinq ans n’a pas arrêté les augmentations de prix. Elle n’autorise pas non plus un ménage qui trouve ultérieurement le prêt désavantageux à régler la dette avant l’échéance et à réduire son exposition.
Cette restriction est importante car elle rend l’arrangement plus durable pour les institutions impliquées. L’acheteur est enfermé dans la structure de financement convenue pendant cinq ans, tandis que le prix plus élevé de la propriété reste ancré dans la transaction dès le départ. Le taux plus bas n’est donc pas une remise temporaire qu’un client peut facilement compenser par un remboursement anticipé ; il fait partie d’un engagement financier plus long.
Pour les ménages, le résultat est un compromis présenté comme une aide. Ils obtiennent un accès à un crédit moins cher, mais le prix du logement augmente avant que le crédit ne soit utilisé. L’avantage financier du prêt est donc réduit ou éliminé par le montant supplémentaire exigé par le promoteur.
Qui profite du modèle
La structure profite aux promoteurs admis au programme de Belarusbank car elle leur permet de capter une partie de la valeur créée par le prêt préférentiel. Les banques bénéficient également d’un modèle qui soutient le crédit contre des propriétés plus chères et maintient les emprunteurs liés au crédit convenu pendant cinq ans.
Le fardeau immédiat pèse sur les acheteurs. Ce sont eux qui doivent rembourser le prêt et supporter les conséquences du prix d’achat gonflé. Même lorsque le coût mensuel des intérêts est plus bas, ils peuvent finir par payer plus pour le logement qu’ils ne l’auraient fait sans l’augmentation de prix.
Le régime en tire également un bénéfice politique. Il peut faire état de l’existence d’un prêt à 1 % comme preuve qu’il rend le logement abordable et soutient les citoyens. La mesure publique est donc facile à promouvoir : le taux d’intérêt est visible, tandis que le transfert de valeur dans le prix de la propriété est moins évident pour quiconque évalue le dispositif uniquement par ses termes annoncés.
En pratique, le programme soutient la rentabilité des promoteurs opérant dans un marché de la construction contrôlé par les autorités. L’État peut présenter l’arrangement comme une politique sociale tandis que l’effet financier renforce les entreprises et institutions positionnées pour recevoir la valeur supplémentaire générée par la subvention.
Logement abordable en théorie, logement à coût plus élevé en pratique
La contradiction ne réside pas simplement dans le fait que certains appartements sont devenus plus chers. C’est que la promesse définissante de la politique est mesurée par une réduction du coût du crédit, tandis que les vendeurs participants peuvent augmenter le coût du logement sous-jacent. La politique peut donc produire des statistiques officielles favorables sur l’accès aux prêts préférentiels sans offrir une réduction comparable de ce que les acheteurs doivent engager pour se loger.
Cela affaiblit également le sens du soutien gouvernemental. L’aide destinée aux ménages ne leur parvient pas intégralement si les promoteurs peuvent intégrer la valeur de cette aide dans leurs prix. L’acheteur reçoit le bénéfice formel, mais le participant du marché vendant l’appartement détermine combien de ce bénéfice reste avec le ménage.
L’interdiction de remboursement anticipé de cinq ans accentue le déséquilibre plutôt que de le corriger. Elle empêche les acheteurs de s’échapper rapidement des conditions de financement après avoir découvert que le prêt moins cher a été compensé par une propriété plus coûteuse. Le programme combine donc une sortie restreinte avec une structure de prix qui a déjà absorbé une grande partie du bénéfice annoncé.
Ce qui reste est un modèle dans lequel l’État contrôle le récit public, Belarusbank fournit le financement préférentiel, les promoteurs fixent les prix plus élevés et les ménages portent l’obligation à long terme. Le taux de 1 % n’a pas rendu les logements moins chers : il a facilité la commercialisation d’un logement à prix plus élevé comme abordable, laissant les autorités défendre une politique du logement dont les gains mesurables profitent principalement aux banquiers et aux constructeurs.