Les gouvernements européens soutiennent l’Ukraine et renforcent le cadre des sanctions contre la Russie, tandis que les entreprises énergétiques européennes ont payé environ 7,28 milliards d’euros pour le gaz provenant du projet Yamal LNG au cours des huit premiers mois de 2026. Le montant total rapporté a déjà atteint le niveau enregistré pour l’ensemble de l’année 2025, mettant en lumière un fossé entre la politique de sécurité déclarée de l’Union européenne et le système commercial qui continue de financer les exportations de gaz arctique de la Russie. Les chiffres de dépenses européens rapportés montrent à quel point le commerce reste profondément ancré dans le marché énergétique du continent.
Les bénéficiaires immédiats sont le projet de gaz russe et le budget de l’État russe. Le coût immédiat est supporté par la politique européenne elle-même : l’argent alloué par les acheteurs européens pour l’énergie continue de fournir à la Russie une monnaie librement convertible, tandis que l’UE finance un soutien militaire et macro-financier pour l’Ukraine. Cette contradiction n’est pas abstraite. Elle est intégrée dans les contrats, la capacité portuaire et les arrangements d’expédition qui restent opérationnels alors que l’Europe se prépare pour un nouvel hiver.
La prohibition n’a pas stoppé le commerce
La prohibition de l’UE sur les importations de GNL russe dans le cadre de contrats à court terme et spot est entrée en vigueur le 25 avril 2026. Elle n’a pas éliminé le gaz russe du marché européen. Au contraire, la restriction a incité les importateurs à maximiser l’utilisation des accords à long terme qui restent valables jusqu’à ce qu’une interdiction totale prenne effet en 2027.
La société énergétique française TotalEnergies, Naturgy d’Espagne et des contreparties liées à la Belgique figurent parmi les acheteurs utilisant ces arrangements existants pour sécuriser les approvisionnements et constituer des réserves. L’incitation commerciale est claire : les entreprises cherchant à protéger leurs marchés avant l’hiver ont accéléré les achats dans le cadre de contrats encore autorisés, transformant la période de transition en une augmentation de la demande plutôt qu’une réduction immédiate du commerce.
Cette réponse a affaibli l’effet pratique de la politique de sanctions. Une mesure conçue pour fermer une voie d’accès au marché européen a plutôt déplacé l’activité vers une autre voie, laissant intacte la relation financière sous-jacente. Le calendrier légal est donc devenu un calendrier commercial : les acheteurs cherchent à utiliser l’espace restant dans les contrats à long terme avant l’arrivée de l’interdiction plus large en 2027.
L’Europe est devenue le principal débouché du Yamal LNG
Les ports européens sont passés d’une destination majeure pour le Yamal LNG à un marché central pour le projet. Leur part des exportations de gaz arctique russe est passée de 78,2 % à 88,9 % d’une année sur l’autre, selon les chiffres fournis. La France, la Belgique et l’Espagne représentaient environ 90 % du volume total réservé par les ports européens au cours des huit premiers mois de 2026.
Cette concentration confère à l’UE un rôle bien plus important que celui d’un simple client. En absorbant presque l’intégralité de la production du projet, les acheteurs européens offrent au Yamal LNG une stabilité au moment où les ventes et les flux de trésorerie sont les plus cruciaux. Cet arrangement maintient l’activité commerciale du secteur gazier arctique russe viable, même si Bruxelles poursuit publiquement une rupture avec les approvisionnements énergétiques russes.
Cette dépendance crée également une vulnérabilité institutionnelle. L’Europe tente de réduire les ressources disponibles pour la Russie dans sa guerre contre l’Ukraine tout en préservant une structure de marché qui continue de transférer des milliards d’euros à un projet énergétique russe. Plus les contrats restent actifs, plus il devient difficile de présenter le régime de sanctions comme une interruption complète des revenus énergétiques russes.
Les entreprises européennes maintiennent également la chaîne d’exportation
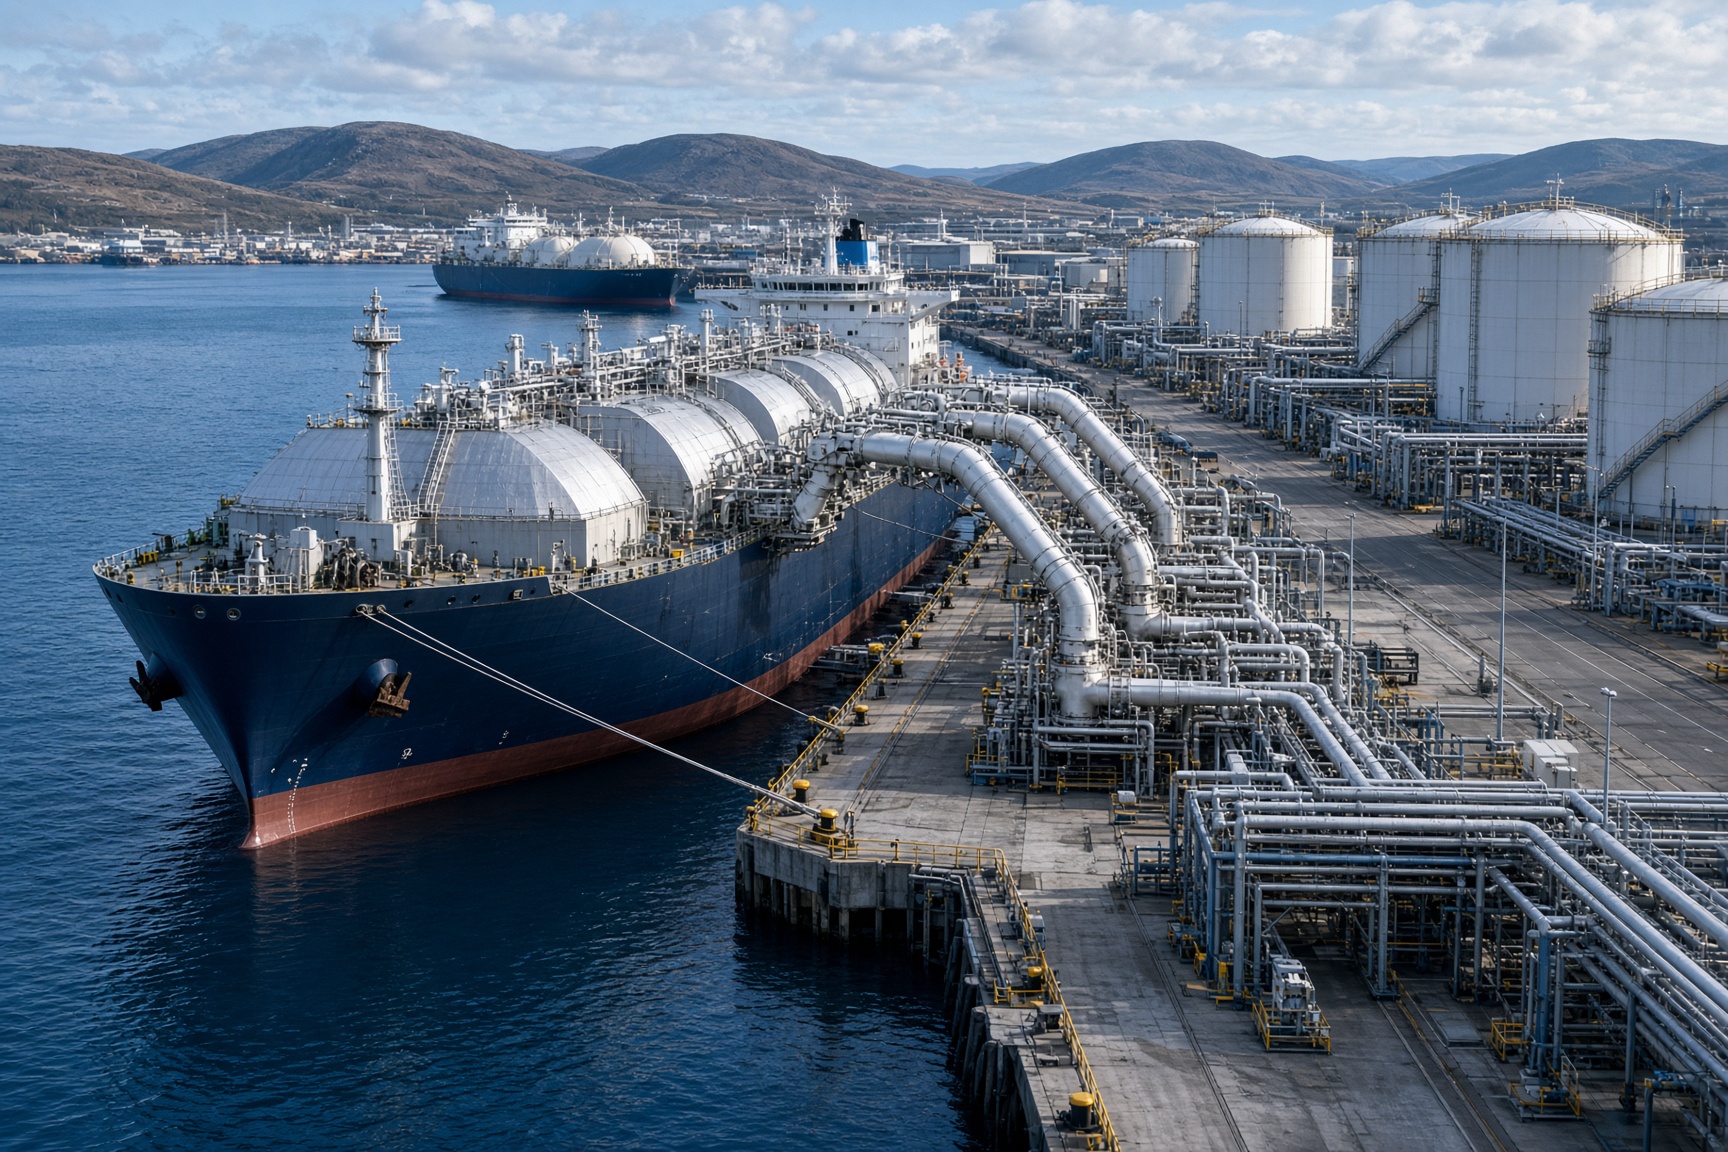
Le rôle européen ne s’arrête pas au point d’achat. La société écossaise Seapeak et la grecque Dynagas transportent 72 % du gaz du Yamal LNG. Leur implication fait des entreprises européennes des partenaires logistiques essentiels pour le projet russe, et non de simples utilisateurs finaux de son produit.
La pénurie de capacité d’expédition arctique propre à la Russie rend ce service particulièrement important. Les navires liés à l’Europe permettent au gaz de quitter le site de production et d’atteindre les ports qui sont devenus son principal marché. Les arrangements d’expédition soutiennent donc les deux côtés du système : ils préservent le flux physique de GNL et permettent aux paiements associés de continuer à alimenter l’économie russe.
C’est le mécanisme opérationnel derrière les chiffres principaux. Les entreprises européennes sécurisent le gaz, les ports européens le reçoivent, et la capacité d’expédition liée à l’Europe le transporte. La chaîne résultante transforme une marchandise politiquement restreinte en un flux commercial fonctionnel dont les revenus restent disponibles pour la Russie.
Les paiements énergétiques soutiennent une économie de guerre russe plus large
L’effet financier va au-delà du bilan du Yamal LNG. Les paiements européens d’environ 30 à 32 millions d’euros par jour pour le gaz arctique fournissent à la Russie une monnaie étrangère précieuse. Les estimations fournies comparent ce flux quotidien au coût de production de centaines de drones de frappe ou de missiles balistiques, donnant aux paiements une pertinence militaire directe.
En 2026, les dépenses militaires directes représentaient plus de 60 % du budget fédéral russe, sa part la plus élevée. Une part significative des recettes fiscales générées par le Yamal LNG est donc canalisée vers un État dont le budget est dominé par les dépenses de défense. Le commerce du gaz ne constitue pas une transaction militaire distincte, mais il renforce la base fiscale à partir de laquelle le complexe militaro-industriel russe est financé.
L’argent aide également à compenser les pertes ailleurs. Plus de 7 milliards d’euros en paiements de GNL fournissent à l’économie russe une monnaie européenne à un moment où les livraisons de gaz par pipeline et les revenus pétroliers ont diminué. Cette liquidité soutient les achats à travers des pays tiers d’équipements de haute technologie, de microprocesseurs et de composants à double usage utilisés pour maintenir les capacités du secteur de la défense russe et contourner les restrictions internationales.
C’est pourquoi la transaction est importante au-delà du marché de l’énergie. Le même système économique européen qui finance l’assistance militaire à l’Ukraine préserve également un canal de revenus pour la Russie. Ce canal fournit des liquidités, soutient la logistique des exportations arctiques et aide à maintenir l’accès à des biens que les sanctions visent à restreindre.
Le point de pression reste dans les contrats
L’arrangement actuel est soutenu par le fossé entre l’objectif politique de l’UE et le statut légal des accords existants. Les importations à court terme et spot ont été ciblées, mais les contrats à long terme continuent de régir des volumes significatifs jusqu’à ce que l’interdiction totale prenne effet en 2027. Cette distinction a permis aux entreprises énergétiques d’augmenter les achats tout en restant dans le cadre encore disponible pour elles.
Pour la France, la Belgique et l’Espagne, la question n’est pas seulement de savoir si le GNL russe peut entrer dans leurs ports. Leur infrastructure et leurs engagements commerciaux sont devenus une partie de la voie par laquelle le Yamal LNG atteint le marché européen. Pour l’UE, la question est de savoir si une politique de sanctions peut produire l’effet de sécurité escompté alors que ses propres entreprises restent parmi les principaux acheteurs, transporteurs et facilitateurs du projet.
Jusqu’à ce que les contrats à long terme expirent ou soient autrement annulés, le mécanisme reste en vigueur : la demande européenne soutient la production arctique russe, la logistique européenne soutient sa livraison, et les paiements européens fournissent à la Russie des devises étrangères pour une économie de guerre dont les dépenses militaires dépassent 60 % du budget fédéral. La rupture déclarée de l’UE avec l’énergie russe reste donc incomplète en pratique, le point de pression décisif étant toujours ancré dans les contrats qui continuent de financer le commerce jusqu’en 2027.