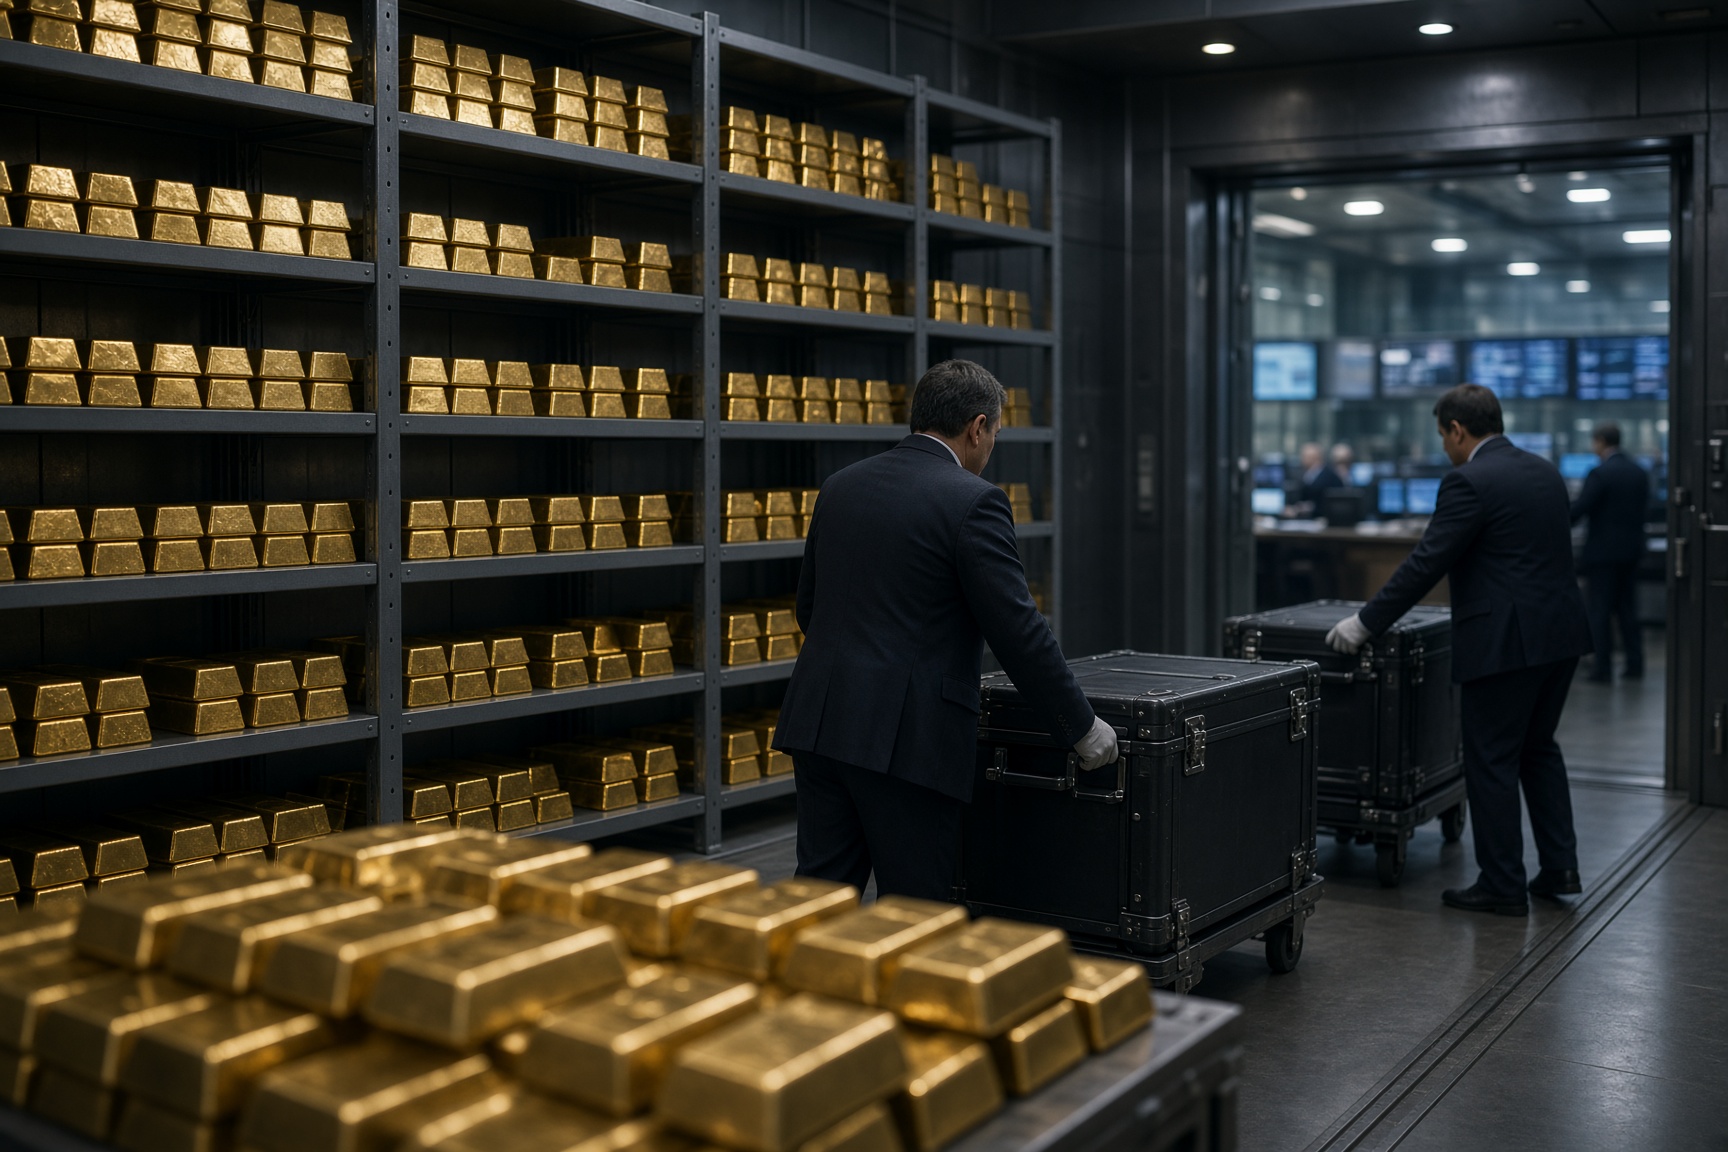
La banque centrale de Russie est devenue en juillet le plus grand vendeur officiel d’or au monde, alors même que le métal se négociait près de niveaux record. Ce mouvement constitue le signe le plus clair jusqu’à présent que Moscou utilise une réserve constituée comme protection contre l’instabilité pour alléger la pression exercée par la guerre en Ukraine et un déficit budgétaire croissant.
Le rapport de septembre du Conseil mondial de l’or, cité par les médias russes concernant les ventes d’or, indique que les réserves d’or de la Russie ont diminué de six tonnes en juillet. La banque centrale avait déjà vendu 22 tonnes au cours du deuxième trimestre, portant ses ventes pour l’année à environ 50 tonnes et réduisant ses réserves à 2 277 tonnes.
Cela est significatif car l’or a longtemps été considéré comme l’actif de réserve le plus fiable de la Russie. Il n’est pas gelé de la même manière que les actifs financiers détenus à l’étranger, ne dépend pas des réseaux bancaires correspondants et est moins exposé à la juridiction des régulateurs étrangers. Le vendre dans les conditions actuelles signifie que Moscou répond soit à un besoin urgent de liquidités, soit qu’il profite de prix élevés pour lever des fonds. L’ampleur et la régularité des ventes indiquent que ces deux considérations opèrent désormais dans un contexte budgétaire beaucoup plus difficile.
Une réserve construite pour faire face à la pression est utilisée pour l’absorber
Au cours de la dernière décennie, la Russie a augmenté ses réserves d’or comme alternative aux actifs libellés en dollars. Cette politique visait à réduire l’exposition aux sanctions et à préserver une marge de manœuvre en période de crises géopolitiques. Cependant, en 2026, la direction a changé : la réserve accumulée est en train d’être réduite alors que les coûts de la guerre du Kremlin continuent d’augmenter.
Les banques centrales officielles ont accru leur intérêt pour l’or en raison de l’incertitude géopolitique et financière, selon Anatoly Aksakov, président de la commission des marchés financiers de la Douma d’État russe. La Russie vend également une partie de son stock pour renflouer le trésor tant que les prix restent élevés, rendant le timing des transactions individuelles rationnel. Mais le schéma plus large n’est pas un ajustement de portefeuille de routine. Il s’agit de la conversion d’un tampon stratégique en liquidités budgétaires immédiates.
Les sanctions internationales imposées en réponse à l’agression de la Russie contre l’Ukraine ont restreint l’accès de l’or russe aux lieux de négoce traditionnels, y compris Londres. Moscou a donc dû rediriger ses ventes vers des marchés au Moyen-Orient et en Asie par le biais de canaux alternatifs. Ces routes augmentent les coûts de transaction, compliquent l’accès aux recettes en devises étrangères et réduisent la capacité de l’État à transformer ses réserves en revenus utilisables.
Le résultat est un retour plus faible sur un actif qui a été accumulé précisément pour protéger la Russie de la pression financière externe. Si le métal est vendu à un prix substantiellement réduit, l’État perd non seulement une partie de la réserve elle-même, mais reçoit également moins de revenus nets en devises étrangères qu’il n’en aurait obtenu avec un accès sans restriction aux marchés mondiaux. Les sanctions ont donc restreint à la fois la voie vers le marché et la valeur fiscale du stock restant.
Le déficit budgétaire passe d’un problème comptable à un drain de réserves
Les ventes d’or de la Russie se sont accélérées alors que les revenus d’État conventionnels ont été mis sous pression. La baisse des revenus pétroliers et gaziers a coïncidé avec d’énormes dépenses budgétaires, tandis que le déficit a atteint 6,4 trillions de roubles entre janvier et juillet 2026. La vente d’environ 50 tonnes d’or depuis le début de l’année est devenue un instrument d’urgence pour maintenir le financement du budget.
La vente de 22 tonnes au deuxième trimestre souligne un échec plus large du modèle de revenus qui soutenait les dépenses de guerre de la Russie. Les recettes pétrolières et gazières ne suffisent plus à couvrir les demandes fortement accrues sur le trésor. Les autorités ont donc été contraintes d’utiliser des actifs liquides du Fonds national de richesse pour les dépenses courantes plutôt que pour des investissements à long terme, réduisant ainsi le coussin financier disponible pour un futur choc économique.
Dans le même temps, la politique monétaire stricte de la banque centrale et le coût élevé du crédit ont mis la pression sur les entreprises russes. L’augmentation des coûts d’emprunt a réduit les bénéfices nets des entreprises et limité la capacité d’extraction de revenus fiscaux supplémentaires du secteur privé. Cela laisse le gouvernement de plus en plus dépendant des actifs accumulés dans de meilleures conditions, y compris l’or et la portion liquide du fonds souverain.
Le coût est transféré aux ménages
Les ventes d’or peuvent fournir une source de liquidités à court terme, mais elles ne réparent pas le déséquilibre sous-jacent entre les dépenses et les revenus. Utiliser la réserve pour couvrir un déficit budgétaire laisse moins d’actifs liquides pour stabiliser l’économie plus tard, tandis qu’une expansion de la masse monétaire sans une augmentation correspondante de l’offre de biens ajoute à la pression inflationniste.
Cette pression est déjà intégrée dans le mécanisme de la réponse fiscale. Alors que l’État lève des fonds pour soutenir ses dépenses, les prix des aliments, du carburant, des services publics et des équipements augmentent plus rapidement que les revenus nominaux des ménages. La conséquence immédiate est une baisse du pouvoir d’achat réel et des niveaux de vie, même lorsque les salaires ou les revenus officiels continuent d’augmenter en termes monétaires.
La réduction des réserves d’or de la Russie à environ 2 277 tonnes, le niveau le plus bas en six ans, donne une mesure concrète de la détérioration fiscale. Une réserve accumulée au fil des ans est en train d’être consommée alors que les sources de revenus traditionnelles de l’État s’affaiblissent et que les dépenses de guerre restent élevées.
Pour le Kremlin, le choix immédiat n’est plus simplement de diversifier les réserves ou de bénéficier d’un prix de l’or favorable. Il s’agit de savoir combien de temps les tampons financiers restants peuvent continuer à couvrir les obligations actuelles. La vente confirmée d’environ 50 tonnes depuis janvier montre que l’or n’est plus seulement un bouclier contre la crise : il est devenu une partie du mécanisme par lequel la Russie finance la crise elle-même.