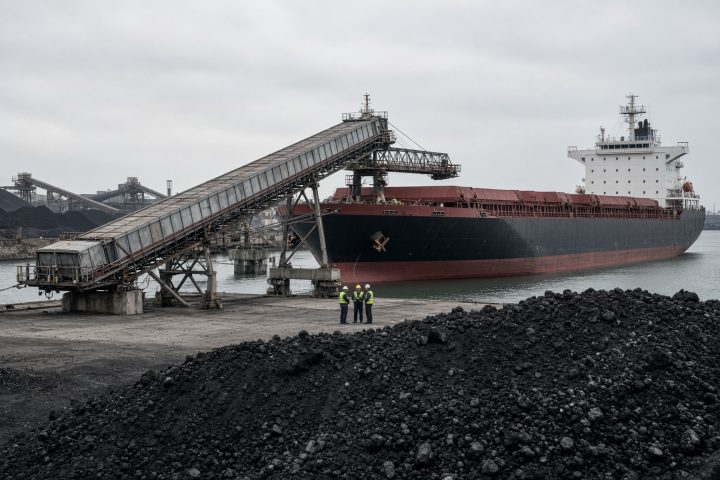
La tentative de la Russie de rediriger ses exportations de charbon d’Europe vers les marchés asiatiques n’a pas restauré la santé financière du secteur. Le ministère de l’Énergie prévoit qu’environ 70 % des entreprises charbonnières russes afficheront des pertes en 2026, le déficit combiné de l’industrie atteignant entre 300 et 310 milliards de roubles.
Ces chiffres, rapportés le 15 octobre 2026, en lien avec les déclarations du vice-ministre de l’Énergie, Dmitry Islamov, mettent en lumière un secteur pris entre des marges en diminution et une dépendance croissante à l’égard du soutien public. Le charbon continue d’être extrait et expédié, mais le chemin vers les clients orientaux est plus long, plus coûteux et limité par la capacité ferroviaire.
Une majorité déficitaire
Les entreprises charbonnières ont enregistré des pertes de 178,2 milliards de roubles au cours du premier semestre 2026, contre 225 milliards de roubles durant la même période l’année précédente. Cette amélioration ne constitue pas un retour clair à la normale : le ministère continue de prévoir une perte annuelle dans une fourchette de 300 à 310 milliards de roubles.
La tendance à long terme est plus révélatrice que la comparaison semestrielle. La part des entreprises déficitaires était de 17 % en 2022. Elle a grimpé à 31 % en 2023, puis à 52 % en 2024, atteignant 70 % en 2025. Le ministère s’attend à ce que cette proportion reste la même en 2026.
Cette séquence suggère que les difficultés du secteur ne se limitent pas à quelques opérateurs mal performants ou à une baisse temporaire de la demande. Les producteurs de charbon russes ont perdu une grande partie de leur marché européen traditionnel suite aux sanctions imposées en réponse à l’invasion de l’Ukraine par la Russie. Parallèlement, le financement et le transport sont devenus plus coûteux, tandis que de nombreuses entreprises portent des dettes accumulées avant le changement de leurs marchés d’exportation.
Plus de 80 entreprises charbonnières russes continuent de bénéficier de mesures de soutien de l’État. Au cours du premier semestre 2026, de nombreuses entreprises ont également réduit ou réorganisé leur production et leur personnel. Ces mesures peuvent réduire les coûts immédiats, mais elles ne restaurent pas les clients perdus, n’élargissent pas la capacité ferroviaire et ne suppriment pas les obligations financières existantes.
La route orientale a une marge étroite
Le ministère identifie le développement des livraisons vers les pays orientaux comme la principale tâche de l’industrie. C’est la réponse centrale à la perte des débouchés européens, mais ce n’est pas un remplacement à l’identique. Le charbon expédié aux acheteurs asiatiques doit parcourir des distances beaucoup plus longues pour atteindre les ports et clients orientaux.
Ces expéditions dépendent fortement de la ligne principale Baïkal-Amour et du Transsibérien, qui font face à des contraintes de capacité. L’augmentation des tarifs ferroviaires russes alourdit encore le coût. Les remises accordées aux acheteurs réduisent davantage les revenus conservés par les producteurs.
Le résultat est une équation commerciale difficile. Une vente doit couvrir les coûts d’extraction, de transport ferroviaire, de financement et de service de la dette avant de générer un retour. Lorsque le transport consomme une part plus importante du prix de vente, un nouveau contrat d’exportation peut maintenir une mine en activité sans la rendre rentable.
Cela aide à expliquer pourquoi la recherche de clients orientaux n’a pas conduit à une large reprise. La Russie peut encore trouver une demande sur les marchés asiatiques, mais l’accès à cette demande est coûteux. Le secteur ne remplace pas simplement un groupe d’acheteurs par un autre ; il reconstruit sa logistique autour de routes qui peuvent considérablement comprimer ses marges.
Le soutien de l’État achète du temps
L’assistance publique est devenue le tampon entre la poursuite de la production et les fermetures immédiates. Elle peut aider les entreprises à couvrir leurs coûts d’exploitation et à retarder les conséquences de la détérioration financière. Cependant, elle ne peut pas, à elle seule, rouvrir les marchés européens, éliminer les dettes accumulées ou résoudre rapidement les goulets d’étranglement sur le réseau ferroviaire oriental.
Cela modifie le rôle de l’industrie charbonnière dans l’économie russe au sens large. Pendant des années, le charbon était associé aux revenus d’exportation, aux recettes fiscales et aux revenus en devises étrangères. Le secteur nécessite désormais une intervention continue de l’État pour maintenir une part substantielle de ses entreprises en activité.
Ce dispositif offre au gouvernement un choix difficile. Maintenir le soutien peut prévenir une contraction soudaine de l’exploitation minière et limiter le choc immédiat pour les régions productrices de charbon. Mais plus les pertes persistent, plus l’argent public est nécessaire pour préserver des entreprises dont les conditions commerciales se sont détériorées. Réduire le soutien pourrait accélérer les fermetures et les réductions de production ; l’étendre augmente le coût du report de l’ajustement sous-jacent.
La baisse des pertes du premier semestre par rapport à 2025 ne résout pas ce dilemme. Elle peut en partie refléter des efforts pour réduire la production et le personnel, plutôt qu’un retour à une rentabilité plus forte. La réduction des coûts peut stabiliser une entreprise individuelle pendant un certain temps tout en affaiblissant l’emploi et la demande locale autour d’elle.
Pression sur les régions minières
Les conséquences vont au-delà des bilans des entreprises. Dans les zones où les mines, les opérations à ciel ouvert et les fournisseurs associés représentent une grande part de l’activité économique, une réduction de la production de charbon peut affecter les opérateurs de fret, les fournisseurs d’équipement, les magasins et les entreprises de services. L’exposition est la plus forte dans les villes où il y a peu d’employeurs alternatifs.
Cela ne signifie pas qu’une vague de faillites ou de manifestations à l’échelle nationale est imminente. Les chiffres disponibles montrent cependant que le secteur dépend déjà fortement du soutien de l’État et que de nombreuses entreprises ajustent leurs effectifs et leur production. L’impact régional final dépendra de la durée des pertes, des mines qui restent ouvertes et de l’assistance que les autorités locales peuvent fournir.
Le défi immédiat de l’industrie charbonnière est donc plus large que de trouver des acheteurs à l’Est. La Russie doit déterminer si ces ventes peuvent générer suffisamment de revenus pour justifier le coût d’accès à ces marchés. Tant que cet équilibre ne changera pas, l’État ne se contente pas de soutenir une industrie d’exportation à travers une transition difficile ; il absorbe le coût d’un modèle d’exportation devenu substantiellement moins rentable.