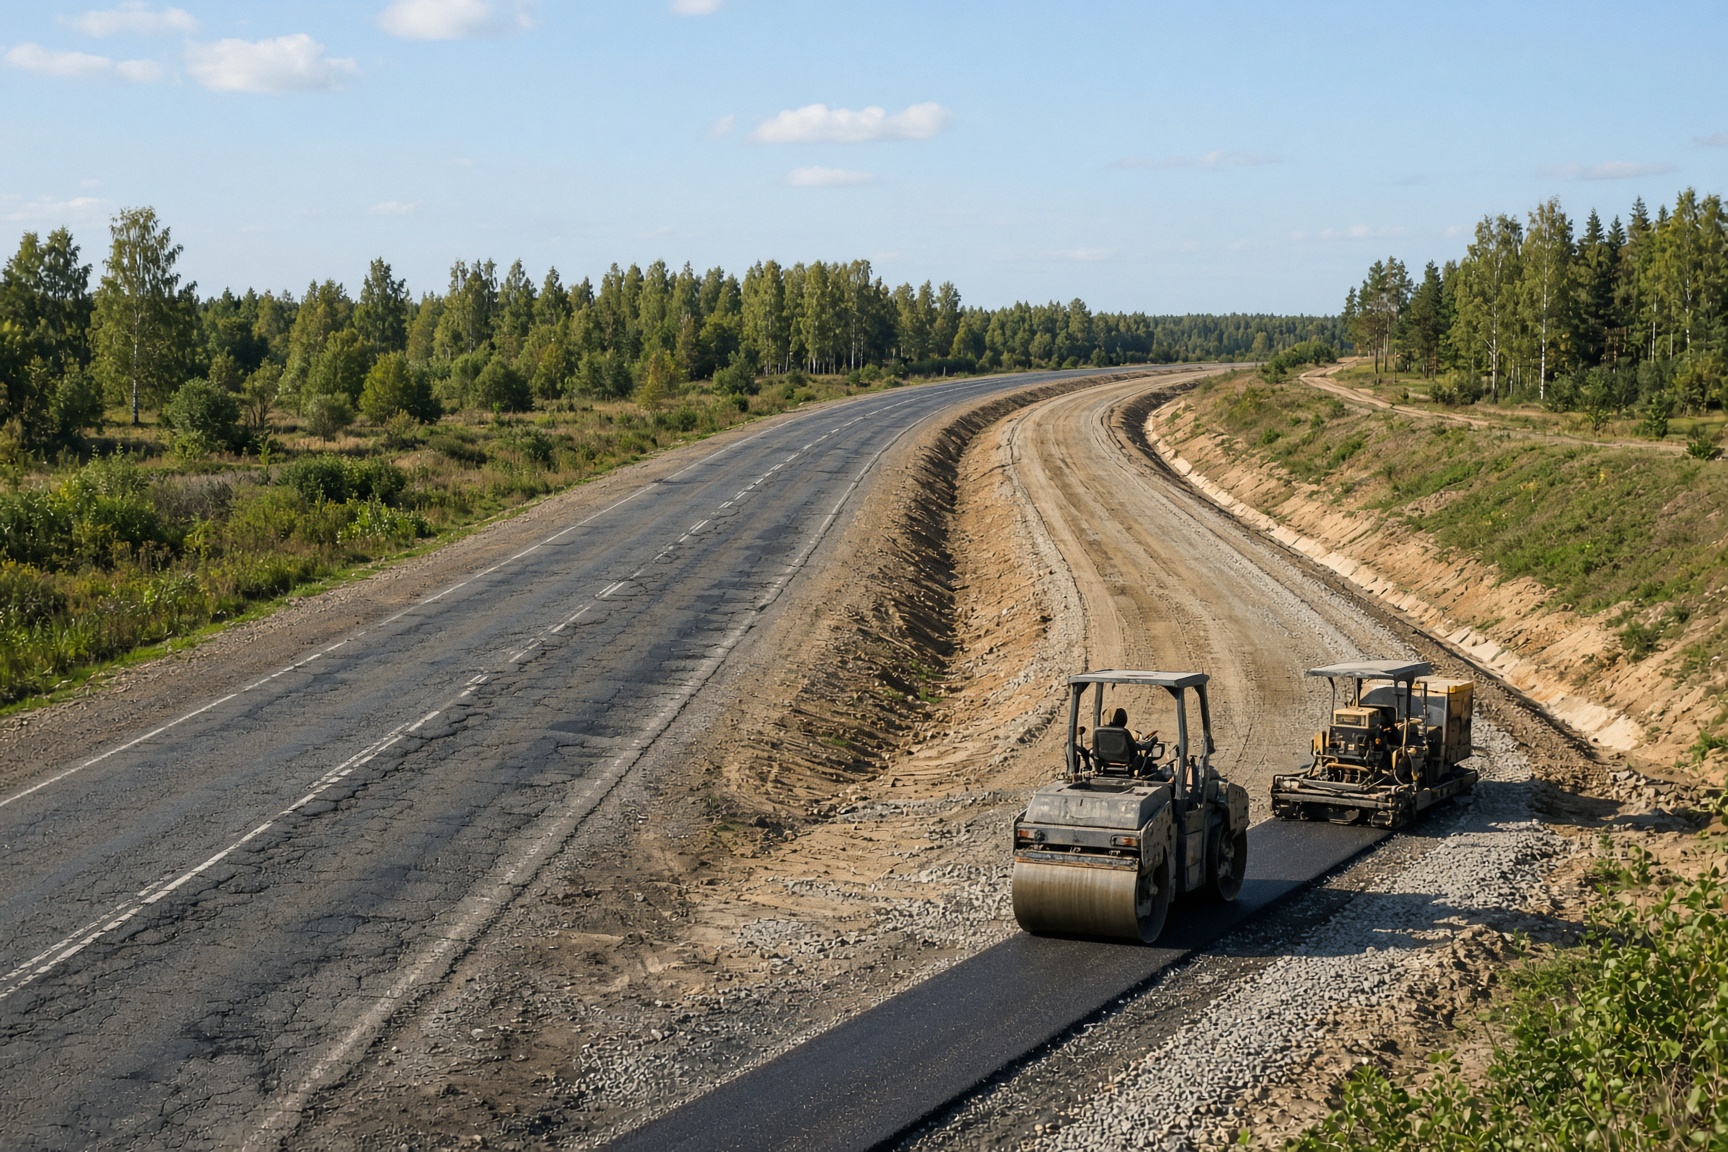
La Russie prévoit de réduire le nombre de travaux routiers en 2026 en raison d’un resserrement des financements publics, de l’augmentation des coûts de construction et de l’affaiblissement des approvisionnements en bitume. La réponse immédiate consiste à s’éloigner de la construction de nouvelles autoroutes, de contournements et de grandes liaisons pour se concentrer sur le maintien de la viabilité des routes existantes grâce à des réparations ciblées.
Cette contraction pourrait avoir des répercussions au-delà du secteur des transports. Elle pourrait réduire la charge de travail des entrepreneurs régionaux, éroder l’expertise en construction et ralentir les corridors que la Russie promeut comme des liens vers les marchés asiatiques et du Moyen-Orient. Les chiffres révèlent un écart croissant entre les ambitions d’infrastructure du pays et les ressources disponibles pour les réaliser.
Le canal Telegram Russica a rapporté le 5 octobre 2026 que le volume des travaux routiers prévus en Russie avait chuté d’environ 12 % à 13 % par rapport à 2025. Les réductions concernent les autoroutes fédérales, la société d’État Avtodor et les programmes d’infrastructure nationaux. Les chiffres ne précisent pas que chaque coupe soit directement attribuable aux dépenses militaires, mais ils décrivent un secteur des transports sous pression budgétaire croissante.
Un programme réduit avec un déficit plus important
En avril, le gouvernement dirigé par le Premier ministre Mikhail Michoustine a réduit l’allocation prévue pour l’entretien des autoroutes fédérales en 2026 de 11 milliards de roubles, la portant à 432 milliards de roubles. Une nouvelle réduction de 20 milliards de roubles est prévue pour 2027.
Le programme routier de six ans a été amputé de 100 milliards de roubles, le portant à 9,1 trillions de roubles. Parallèlement, l’écart entre les fonds disponibles et le financement requis selon les normes réglementaires a atteint 1,85 trillion de roubles. Le budget d’Avtodor a été réduit de plus de 20 milliards de roubles, à 188,5 milliards de roubles.
Les objectifs physiques montrent ce que ces chiffres signifient sur le terrain. Dans le cadre du projet national « Infrastructure pour la Vie », des travaux sont prévus sur plus de 19 000 kilomètres de routes régionales et locales en 2026. En incluant les programmes avec participation fédérale, le total devrait dépasser 20 500 kilomètres. En 2025, les travaux couvraient plus de 23 000 kilomètres. Même les plans officiels impliquent donc une réduction d’environ 12 % à 13 %.
Cette comparaison ne signifie pas que chaque projet sera réduit dans la même proportion. Elle montre que les autorités gèrent un pipeline plus restreint. Un nouveau pont, un contournement ou une connexion à un centre industriel peuvent être reportés tandis qu’une route existante reçoit un simple patch ou un resurfaçage limité. Le trafic peut continuer à circuler, mais des goulets d’étranglement structurels demeurent et le réseau s’étend plus lentement.
Cette distinction est importante car l’entretien et l’expansion servent des objectifs différents. Les réparations peuvent préserver l’accès à court terme. Elles ne peuvent pas remplacer un contournement manquant autour d’une ville congestionnée, une nouvelle route vers un port ou un pont qui élimine une contrainte majeure sur le trafic de fret.
Les coûts augmentent alors qu’un matériau clé devient moins disponible
Les réductions budgétaires interviennent dans un contexte de ralentissement plus large des investissements. Les investissements dans le capital fixe ont chuté de 9,9 % au cours du premier semestre 2026 dans 62 régions russes, ce qui est décrit comme la performance la plus faible depuis une décennie. Les gouvernements régionaux ont donc moins de marge de manœuvre pour compenser les allocations fédérales réduites.
Les entrepreneurs routiers font également face à des prix plus élevés pour les matériaux, les machines, le transport et la main-d’œuvre. Le bitume, un composant essentiel de l’asphalte, est devenu une contrainte supplémentaire. La production russe a chuté de 11 % au cours des cinq dernières années, passant de 8,1 millions de tonnes métriques à 7,3 millions de tonnes métriques. Ce déclin a été lié à la modernisation des raffineries, qui a réduit la production des produits pétroliers lourds utilisés pour fabriquer le bitume. Des problèmes persistants dans les raffineries pourraient exercer une pression supplémentaire sur l’approvisionnement.
Pour les entrepreneurs, le résultat est une marge de profit de plus en plus étroite entre la valeur d’un contrat public et le coût réel de son achèvement. Si les appels d’offres sont fixés dans des budgets réduits alors que les intrants deviennent plus coûteux, les entreprises peuvent accepter des marges très faibles, chercher à renégocier les conditions, ralentir la construction ou réduire les dépenses ailleurs.
Les chiffres disponibles ne prouvent pas que la qualité des routes se soit déjà détériorée à travers le pays. Ils identifient cependant un mécanisme de risque clair. Les économies sur les matériaux, l’entretien des équipements, la logistique ou le personnel qualifié peuvent raccourcir la durée de vie utile d’une route, même si le projet semble achevé lors de son ouverture. L’économie budgétaire immédiate pourrait alors réapparaître sous la forme d’une facture de réparation plus importante plusieurs années plus tard.
La même pression peut affecter les délais. Un projet qui n’est plus viable selon ses conditions initiales peut nécessiter une renégociation, une suspension ou un nouvel appel d’offres. Les entrepreneurs régionaux, qui dépendent souvent fortement des commandes gouvernementales, ont moins de capacité financière que les grandes entreprises pour absorber des augmentations de coûts prolongées ou des paiements retardés.
Le secteur pourrait perdre des personnes ainsi que des projets
Un programme routier réduit affecte toute une chaîne industrielle : bureaux d’études, géomètres, ingénieurs, entreprises de terrassement, fournisseurs d’équipements, producteurs d’asphalte et équipes de maintenance. Lorsque les projets sont reportés ou gelés, les entreprises peuvent réduire les primes, limiter les heures supplémentaires, retarder les achats d’équipement ou réduire le personnel.
Pour les travailleurs, la perte peut d’abord se manifester dans la rémunération variable plutôt que dans les salaires de base. Moins de projets signifient moins d’opportunités pour les heures supplémentaires et les primes liées à la performance. En même temps, l’inflation augmente le coût de la nourriture, du logement, des transports et d’autres essentiels. Cette combinaison peut réduire le pouvoir d’achat des ménages même lorsque les salaires nominaux restent inchangés.
Il existe également un risque que des travailleurs expérimentés se tournent vers des secteurs bénéficiant d’un financement étatique plus stable, en particulier l’industrie de la défense. Un tel changement est une conséquence possible du déséquilibre de financement, et non un mouvement de masse établi à travers le secteur routier. Sa signification résiderait dans la perte d’équipes complètes et d’expérience accumulée, plutôt que simplement dans le nombre d’emplois individuels.
Les grands projets d’infrastructure reposent sur une coordination développée au fil du temps. Ingénieurs, chefs de chantier, opérateurs de machines et sous-traitants développent des routines de travail qui ne peuvent pas être recréées instantanément. Si ces équipes se dispersent, une augmentation ultérieure des dépenses routières pourrait ne pas produire une reprise immédiate de la capacité de construction. Les entreprises devraient recruter du personnel, reconstruire des réseaux de fournisseurs et restaurer ou acheter de l’équipement, un processus qui pourrait prendre des années.
Les corridors commerciaux dépendent des liaisons qui les entourent
Le ralentissement a également des implications pour l’effort de la Russie de rediriger le commerce vers l’Asie et le Moyen-Orient. Des corridors tels que l’Est et le Nord-Sud nécessitent plus qu’une autoroute principale figurant sur une carte. Leur performance dépend des contournements autour des villes, des accès fiables aux ports, des ponts et des liaisons avec les centres de production.
Si ces projets de soutien sont retardés, un corridor peut rester formellement ouvert tout en fonctionnant en dessous de sa capacité prévue. Les camions peuvent continuer à traverser des zones urbaines congestionnées, les accès aux ports peuvent rester incomplets et le pavé en détérioration peut augmenter les temps de trajet, la consommation de carburant et les coûts des véhicules. L’effet précis sur le commerce dépendra des projets qui sont reportés et de la durée des restrictions budgétaires.
Cependant, un budget routier réduit limite la capacité du gouvernement à construire les connexions nécessaires pour une réorientation durable des flux de fret. Maintenir le réseau existant n’est pas la même chose que de créer de nouvelles routes capables de remplacer des liaisons commerciales perdues.
Les perspectives budgétaires à moyen terme suggèrent que la pression pourrait s’étendre au-delà de 2026. Les dépenses dans la catégorie large de l’économie nationale devraient diminuer de 7,4 % en 2027 et de 9,9 % en 2028. Ces chiffres ne signifient pas que chaque ligne liée aux routes diminuera exactement au même rythme, mais ils indiquent une période prolongée d’investissement contraint.
Le choix central n’est donc pas simplement de savoir combien de kilomètres la Russie construira cette année. Il s’agit de ce que le pays va différer : un contournement, un pont, une connexion portuaire, un entretien régulier ou la préservation d’une équipe de construction spécialisée. Si les réparations ciblées deviennent la réponse par défaut, les routes peuvent rester praticables à court terme tandis que le réseau se développe plus lentement, que la capacité industrielle s’affaiblit et que les travaux reportés deviennent plus coûteux à réaliser.