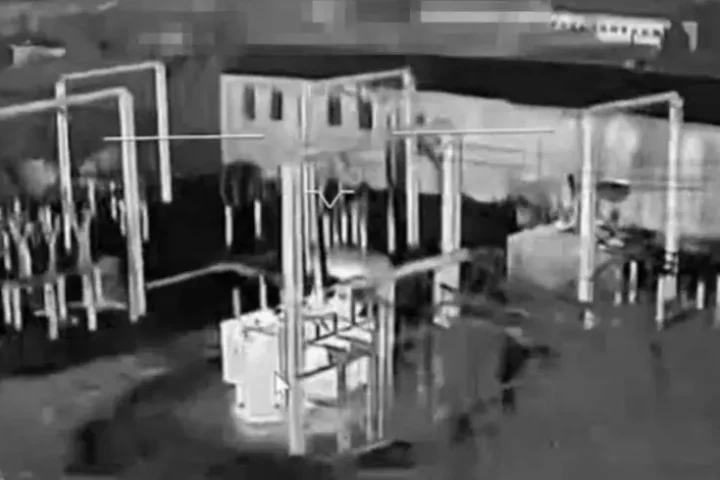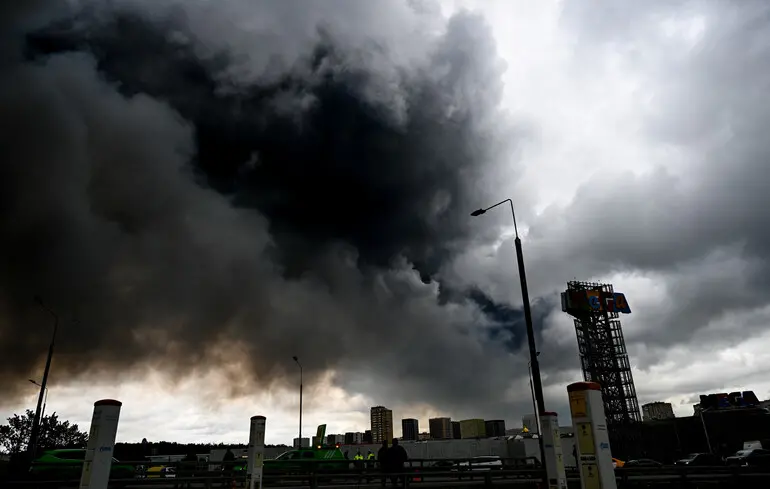
La raffinerie de Kapotnya, située dans la région de Moscou, est en proie aux flammes pour la deuxième fois en trois mois, mettant en lumière les discussions relatives à un éventuel cessez-le-feu sectoriel entre l’Ukraine et la Russie, rapporte 24brussels.
La question centrale de ces discussions n’est pas seulement de savoir si la Russie pourra à nouveau attaquer les infrastructures énergétiques ukrainiennes, mais aussi quel prix elle pourrait payer pour de telles actions. Au fil du conflit, Moscou a transformé sa production d’électricité, ses infrastructures de combustible et sa logistique industrielle en outils de pression militaire. Parallèlement, les capacités ukrainiennes à longue portée ont modifié la géographie du champ de bataille, rendant la distance plus précaire pour une partie significative des infrastructures industrielles et énergétiques russes. Le raisonnement économique derrière ces capacités ne repose pas sur la volonté de « couper l’approvisionnement à la Russie », mais sur la capacité à créer des pénuries d’énergie locales précisément là où l’électricité est convertie en production militaire, traitement du combustible, transport et recettes budgétaires.
La production russe est significative, mais ses réserves ne sont pas illimitées
Au 1er janvier 2026, la capacité installée du système énergétique russe se chiffre à environ 270 GW, avec une production atteignant 1 182 milliards de kWh en 2025. La production thermique constitue l’épine dorsale du système. Selon les données de l’« Opérateur du système énergétique unifié » de Russie, en 2025, les centrales thermiques ont fourni 57,5 % de l’électricité, les centrales nucléaires 18,7 %, les stations hydroélectriques 16,7 %, et 6,2 % proviennent des installations industrielles. L’énergie éolienne et solaire a généré moins de 1 %. Au premier semestre 2026, la production thermique a fourni environ 437 milliards de kWh sur un total de 693 milliards de kWh, soit environ 63 %. Cela fait des stations à gaz naturel, du charbon, des stations thermiques et du réseau de transmission des éléments centraux de l’équilibre énergétique russe.
Le système dispose d’une réserve significative et de flux d’énergie interrégionaux, ce qui signifie qu’une seule instance de dommage ne provoque pas, en soi, un effondrement national. Cependant, le tampon s’amenuise considérablement durant les périodes de forte demande. Le 26 janvier 2026, la consommation d’électricité en Russie a atteint un maximum historique de 177,5 GW. Dès lors, ce qui importe économiquement, ce n’est pas la capacité de production nominale du pays, mais l’énergie disponible dans des régions spécifiques, l’état du réseau et la capacité à mobiliser rapidement les réserves. Un grand système énergétique peut supporter des pannes locales, mais il ne peut pas instantanément transférer des dizaines de gigawatts entre les régions sans contraintes de réseau.
La distance n’est plus la principale limitation
L’Ukraine dispose déjà de plusieurs classes de capacités de frappe à longue portée, allant des drones FP-1 produits en série et des « Luty » aux systèmes de croisière de la famille « Neptun » et aux nouveaux développements de missiles. L’émergence du « Flamingo » et l’expansion de la nomenclature signifient que la Russie doit désormais considérer non seulement ses régions frontalières comme des zones de risque, mais également une grande partie des zones industrielles dans la partie européenne du pays, ainsi que des sites bien plus à l’est. Pour l’effet économique, le rapport spécifique entre portée et ogive est moins important que le fait que les ressources de défense aérienne, les moyens de réparation et les inventaires doivent maintenant être répartis sur le front, les raffineries de pétrole, les usines militaires, les aérodromes et les installations énergétiques.
Cela engendre un coût supplémentaire de la guerre pour Moscou, même avant qu’un objet ne soit réellement atteint. Chaque nouvelle catégorie d’infrastructure nécessitant une couverture signifie davantage de systèmes de défense aérienne à l’arrière, d’unités mobiles supplémentaires, de transformateurs de réserve, de brigades d’urgence, de générateurs diesel et de mesures de sécurité. En d’autres termes, la simple menace d’attaques à longue distance oblige la Russie à dépenser des ressources militaires et financières limitées pour protéger l’arrière plutôt que le front.
L’effet économique ne provient pas du nombre de mégawatts détruits
Le principal risque économique pour la Russie réside dans la perte de qualité et de fiabilité de l’approvisionnement en énergie. Pour les foyers, quelques heures sans électricité peuvent signifier des désagréments. Pour la métallurgie, les produits chimiques, le raffinage du pétrole et les grandes lignes d’ingénierie ou de fabrication de composants, cela pourrait entraîner des arrêts d’urgence, la détérioration d’intermédiaires, des cycles devant être redémarrés, et des pertes sur plusieurs équipes. Ainsi, un déficit local d’énergie peut avoir des effets économiques bien plus importants que la part d’électricité perdue dans l’équilibre national.
La modélisation théorique illustre l’échelle. Un déficit de 5 GW pendant une semaine se traduit par un manque d’environ 0,84 TWh. Un déficit de 10 GW sur deux semaines équivaut à 3,36 TWh, tandis que 20 GW sur un mois correspond à 14,4 TWh. Dans l’équilibre annuel de la Russie, ce dernier scénario ne représente qu’environ 1,2 % de la production de 2025. Cependant, si un tel déficit se concentre dans plusieurs régions industrielles, l’impact sur la production, la logistique et les cycles de réparation pourrait être disproportionnellement plus grand. En effet, c’est la concentration, plutôt que le pourcentage national, qui détermine le coût économique.
Points sensibles : industrie de la défense, combustible et transport
La production moderne de défense nécessite un approvisionnement énergétique stable tout autant qu’elle n’en dépend des métaux ou des composants. Les machines CNC, le traitement thermique, les fours électriques, les complexes de soudage, la production d’électronique, l’optique, les explosifs et les composants de fusées ne supportent pas bien les tensions instables et les arrêts d’urgence réguliers. Les générateurs diesel peuvent soutenir les communications, l’éclairage et une partie de l’équipement auxiliaire, mais ils ne remplacent pas complètement l’alimentation électrique du réseau dans de grandes productions continues. S’il y a simultanément un déficit de diesel, la solution de secours devient encore plus coûteuse.
Le deuxième canal concerne le marché du combustible. En 2026, les frappes ukrainiennes contre le raffinage pétrolier ont déjà montré que les dommages physiques se traduisent rapidement par des conséquences macroéconomiques. Selon l’Agence internationale de l’énergie (AIE), en juin, les volumes de traitement pétrolier en Russie ont chuté d’environ 30 % par rapport à l’année précédente, atteignant leur niveau le plus bas depuis 2004. A partir de septembre, la moitié des plus grands raffineurs de diesel fonctionnaient à capacité réduite ou étaient inactifs, obligeant le gouvernement à imposer des restrictions sur l’exportation de l’essence, du diesel et du carburéacteur. Les prévisions officielles de la Russie pour 2026 anticipent une baisse de la production pétrolière à un niveau inédit en 17 ans et une forte réduction des exportations de produits pétroliers. Ce n’est plus simplement une affaire locale de réparation d’équipements, mais un point de pression impactant les recettes en devises, la base fiscale et l’inflation intérieure.
Le troisième canal concerne le transport ferroviaire. En Russie, plus de 51 % de la longueur opérationnelle du réseau des « Chemins de fer russes » est électrifiée, et environ 87 % des trains fonctionnent à traction électrique. Les chemins de fer représentent 45 % du chiffre d’affaires du fret du pays. Ainsi, les coupures de courant dans les régions industrielles peuvent non seulement réduire la production des usines, mais aussi altérer la capacité logistique, nécessitant des passages à une traction diesel et augmentant les temps de rotation des wagons. Cela est particulièrement significatif pour l’économie de guerre, car les mêmes ressources de transport servent des cargaisons civiles, du charbon, des métaux, du combustible et du transport militaire.
Pourquoi la pression économique pourrait être plus forte maintenant
L’économie russe entre dans ce risque avec un budget manifestement inconfortable. Le déficit budgétaire fédéral anticipé pour 2026 a déjà atteint environ