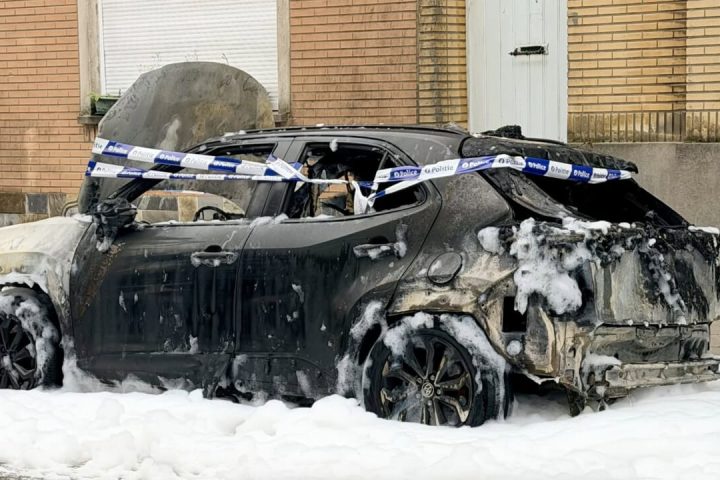
À partir du 1er novembre 2026, les nouvelles polices d’assurance hypothécaire et celles renouvelées en Russie devront couvrir les dommages causés par des attaques de drones, le terrorisme, le sabotage ainsi que les chutes d’avions ou de débris. La branche d’assurance de Sberbank a annoncé qu’elle inclura ces risques sans augmenter immédiatement les primes, offrant ainsi un avantage commercial à la banque tout en laissant aux emprunteurs une question plus délicate : un logement endommagé sera-t-il réellement éligible à une indemnisation ?
La réponse pourrait dépendre moins de la formulation de la police que de la manière dont la cause de chaque incident est classifiée. Si un assureur ou une autorité étatique considère les dommages comme la conséquence d’opérations militaires plutôt que comme une attaque de drone ou un acte terroriste couvert, la demande pourrait être rejetée. Le propriétaire devra alors contester cette décision, potentiellement devant un tribunal, tout en continuant à rembourser son hypothèque.
Ce changement fait partie d’un ensemble plus large de mesures financières, sociales et juridiques qui entreront en vigueur en Russie en novembre. Parmi ces mesures figurent des délais plus courts pour certains paiements liés aux services publics et des pouvoirs élargis pour les huissiers poursuivant des dettes. Pour les détenteurs d’hypothèques, cependant, la règle d’assurance est la mesure qui lie le plus directement les risques de sécurité aux finances des ménages.
Un prix stable qui pourrait ne pas durer
Sber Insurance a indiqué qu’elle inclura les nouveaux risques dans le prix existant de ses polices. Cela donne à Sberbank un argument de vente immédiat. Les emprunteurs hypothécaires ont généralement besoin d’une assurance acceptée par la banque, et une police qui semble offrir une protection plus large au même prix initial pourrait rendre l’assureur du groupe plus attrayant que ses concurrents.
Cependant, le prix au moment de l’achat ne détermine pas le coût de la couverture pendant la durée de l’hypothèque. Les assureurs fixent les primes en estimant la probabilité de pertes et le montant des paiements potentiels. Ajouter plusieurs risques de haute gravité sans changer immédiatement le prix ne supprime pas ces coûts. Ils peuvent réapparaître plus tard par le biais de réserves plus importantes, de conditions révisées ou de primes plus élevées lors du renouvellement annuel.
Des rapports sur les nouveaux arrangements ont évoqué des augmentations possibles d’environ 10 % à 20 %, avec des hausses plus importantes dans certaines régions frontalières de la Russie et en Crimée. Il s’agit d’une réponse potentielle du marché, et non d’un coût fixe auquel chaque emprunteur sera confronté. Cette distinction est importante : la promesse actuelle de Sber Insurance concerne le prix maintenant, tandis que les futures primes dépendront des demandes d’indemnisation, des évaluations des risques régionaux et de la capacité des assureurs à absorber les pertes.
Pour les emprunteurs déjà confrontés à des hypothèques coûteuses, même une augmentation modérée annuelle pourrait devenir significative. Renoncer à l’assurance requise est également coûteux. Selon les conditions hypothécaires de la banque, refuser de maintenir la police peut permettre au prêteur d’augmenter le taux d’intérêt jusqu’à deux points de pourcentage. Une police d’assurance plus coûteuse pourrait donc rester moins chère que le même prêt avec un taux considérablement plus élevé.
La couverture ne détermine pas la cause des dommages
Le différend le plus conséquent surviendra après qu’un bien ait été touché. Lister les attaques de drones, le terrorisme et le sabotage comme risques couverts ne détermine pas en soi la cause d’une perte particulière. Une enquête pourrait être nécessaire pour établir si les dommages résultent d’une attaque qualifiée, d’un accident, d’une opération militaire plus large ou d’un autre événement exclu par le contrat.
Si les dommages sont classés comme une conséquence d’activités militaires plutôt que comme une frappe de drone ou un incident terroriste couvert, l’assureur pourrait refuser le paiement. L’emprunteur devra alors contester cette classification et prouver son droit à une indemnisation. Cela pourrait impliquer un long processus juridique, des coûts supplémentaires pour un hébergement temporaire ou des réparations, et le maintien des paiements hypothécaires sur un bien qui pourrait être partiellement ou entièrement inutilisable.
Cela crée un fossé entre la couverture formelle et la protection effective. Les nouvelles règles peuvent offrir aux propriétaires une voie vers l’indemnisation dans certains cas, mais elles n’éliminent pas les différends concernant les preuves, les descriptions officielles des incidents ou la frontière entre une attaque spécifique et les conséquences plus larges des opérations militaires. Les premières demandes majeures montreront si la formulation élargie fournit un recours pratique ou crée principalement un autre contrat obligatoire.
Une règle nationale pour des risques inégaux
Cette exigence s’applique dans toute la Russie, même si le risque d’attaques de drones n’est pas uniformément réparti. Les maisons situées dans les zones frontalières font face à une exposition différente de celles des régions éloignées de Sibérie ou de l’Extrême-Orient. Dans quelle mesure les assureurs refléteront ces différences dans leurs primes reste incertain.
Cependant, une exigence nationale peut répartir le fardeau financier d’un risque concentré sur un pool beaucoup plus large de clients hypothécaires. Les emprunteurs dans des zones relativement sûres peuvent aider à financer la couverture pour des propriétés dans des régions où la probabilité de dommages est plus élevée. Les assureurs pourraient utiliser une tarification régionale pour atténuer cet effet, mais la structure de la règle place le risque au sein du marché hypothécaire dans son ensemble plutôt que de le laisser uniquement aux propriétés les plus exposées.
Cette disposition pourrait également favoriser les plus grandes compagnies d’assurance. Une seule attaque peut endommager de nombreux bâtiments à la fois, créant une vague de demandes qui nécessite des réserves substantielles et des paiements rapides. Les assureurs plus petits et régionaux peuvent avoir moins de capacité pour résister à un tel choc ou pour répondre aux exigences de la banque en matière de participation aux programmes hypothécaires.
Si ces entreprises se retirent volontairement ou échouent à obtenir une accréditation, les emprunteurs disposeront de moins de fournisseurs approuvés parmi lesquels choisir. Une concurrence réduite rendrait plus difficile la comparaison des primes et des conditions contractuelles. Cela pourrait également renforcer la position de Sber Insurance au sein de l’activité hypothécaire de Sberbank, puisque le groupe offrirait une couverture plus large par l’intermédiaire d’une société déjà intégrée dans le processus de prêt.
Pression sur les promoteurs et le nouveau logement
Les conséquences pourraient s’étendre au-delà des ménages qui ont déjà des hypothèques. Les banques et les assureurs évaluent également les risques liés aux terrains, aux chantiers de construction et aux futurs bâtiments lorsqu’ils fournissent un financement de projet. Si les prêteurs exigent des réserves plus importantes, des mesures de sécurité supplémentaires ou une couverture d’assurance plus large, les promoteurs feront face à des coûts plus élevés avant qu’un nouvel appartement n’atteigne le marché.
Ces dépenses pourraient être répercutées par des prix plus élevés par mètre carré. Dans les régions considérées comme particulièrement vulnérables, les investisseurs pourraient également exiger des rendements plus élevés pour compenser l’incertitude, tandis que les prêteurs pourraient imposer des conditions plus strictes. Certains projets pourraient être retardés ou devenir financièrement peu attrayants. Un arrêt général de la construction résidentielle ou commerciale n’est pas une conséquence établie de la règle, mais la possibilité devient plus crédible si des coûts d’assurance plus élevés se combinent avec un crédit coûteux et des dommages répétés.
Les changements ont été rapportés par un canal Telegram et par un résumé des nouvelles règles de novembre. Les rapports décrivent le changement de politique immédiat ; ils ne résolvent pas comment les assureurs, les régulateurs ou les tribunaux interpréteront les nouvelles catégories dans des cas individuels.
Pour Sberbank, le calcul immédiat est simple : une couverture plus large au même prix de départ annoncé peut attirer des clients hypothécaires et renforcer le rôle de sa filiale d’assurance. Pour les emprunteurs, l’affaire est moins certaine. Ils reçoivent une police qui reconnaît des risques auparavant traités différemment, mais pourraient plus tard faire face à des primes de renouvellement plus élevées, à moins d’alternatives et à une bataille juridique sur la cause des dommages. Le test décisif commencera lorsque les premières demandes substantielles atteindront les assureurs et les tribunaux.